做广告投放的朋友大概都有过这种崩溃时刻:月底对账,一张卡里Meta、Google、TikTok的扣款混在一起,还有Cursor、OpenAI、OpenRouter的订阅费穿插其中。平台账单是一个口径,卡交易流水是另一个口径,金额凑不上就得一笔一笔往前翻。业务想知道某笔异常扣款是怎么来的,财务想知道这笔钱到底算哪个项目的,最后全靠人工追查,费时还容易出错。
问题其实出在”多种付款共用一张卡”上。扣款周期不同、计费方式不同,全塞进一个流水里,数据本身就失去了分类能力。FotonCard推出的企业虚拟卡,思路算是很直接:既然混在一起查不清,那就一开始就分开。
按用途配卡,而不是按习惯配卡
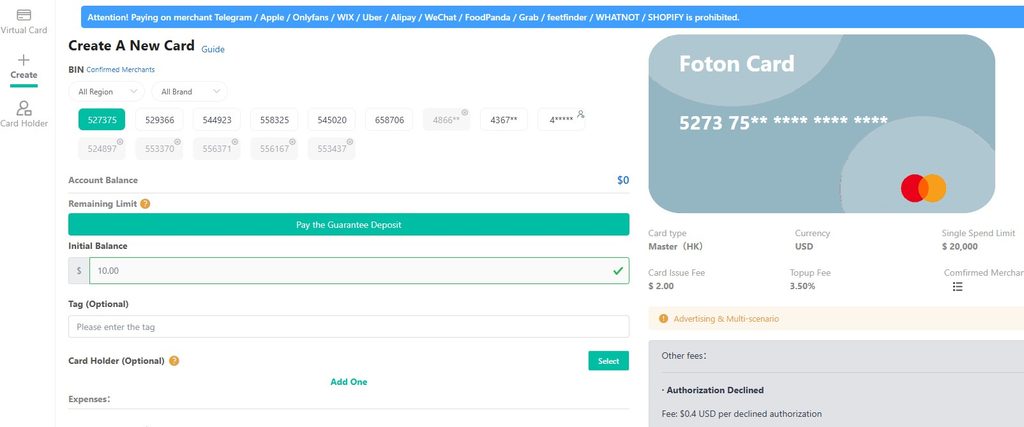
它支持Visa和Mastercard的美元虚拟卡,企业可以按项目和用途来安排卡片——广告投放一张、AI工具订阅一张、某个独立项目再单独一张,每张卡可以设置独立额度,交易记录也能按卡查询。这样每笔支出从发生那一刻起就带着归属,不用事后再猜。
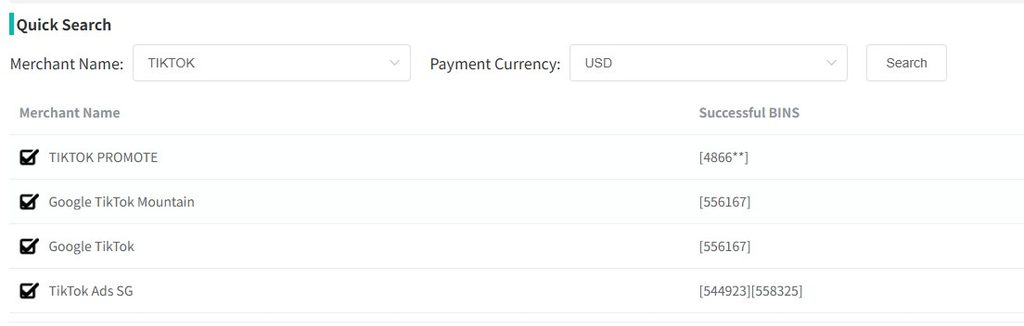
广告平台的扣款尤其适合这么做。Meta、Google、TikTok这类平台,往往是在达到扣款门槛或者结算周期结束时自动扣费,账户一多就特别容易乱。按账户配卡之后,卡号、日期、金额三个维度基本就能把平台账单和卡片流水对上;再给每张卡设个支出上限,超出范围的交易一眼就能发现。当然要提醒一句,广告预算本身还是在投放平台上管理的,虚拟卡的额度是支出控制,不是预算工具。
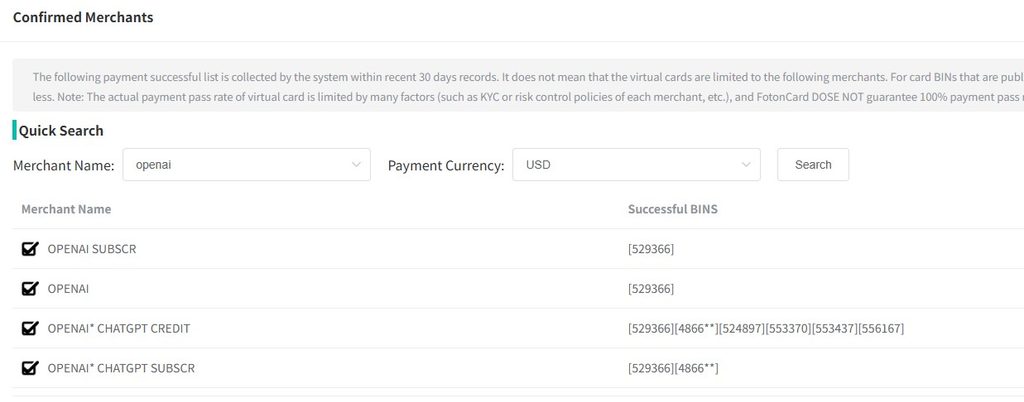
AI工具这边同理。协作工具按周期续费,模型服务按需充值API点数,这两种计费节奏完全不同。用FotonCard分开配卡之后,续费记录和充值记录各自对应到具体用途,”研发工具组那张卡扣了OpenAI一百刀、模型服务组那张卡给OpenRouter充了两百”,账目自己就说清楚了。
能付哪些地方
FotonCard的发卡方案覆盖美国、中国香港、新加坡三个地区,都支持Apple Pay和Google Pay。美国方案面向美国及其他市场的媒体采购,也能付AI工具订阅和API充值;新加坡方案侧重非美国的线上交易,用途类似;香港方案则限定在广告投放。申请时会审核注册地、行业和付款用途,再确定能用哪套方案。
可覆盖的服务范围相当广,从OpenAI、Claude、Gemini、DeepSeek这类模型与API,到Cursor、GitHub、Vercel、Supabase这类开发与云服务,再到Figma、Notion、Adobe这些设计协作工具,以及Midjourney、Runway、ElevenLabs、Suno这些内容创作工具,基本囊括了当下出海团队日常在花钱的品类。
安全这块不能省
虚拟卡天然有个好处:权限可以收得很紧。FotonCard的单卡既能设支出额度,也能限定商户或者商户类别,卡片随时能冻结、解冻。出问题的时候先看卡片状态、可用资金和额度,再去核对平台侧的账单设置,排查路径很清楚。
平台层面则做了反洗钱监测和制裁名单筛查,配合实时风险监测与风险评分来识别异常交易;卡片交易支持3-D Secure验证和账单地址(AVS)核验,支付信息和交易数据也有权限管理与安全保护。对企业来说,申请阶段核对注册地、行业和付款用途,也算是把合规前置了。
日常管理与系统接入
日常用卡在FotonCard控制台完成:创建卡片、设置额度、查询交易、冻结或解冻,运营和财务团队都能上手,不需要写代码。而如果有系统集成需求,还可以按对接方案调用发卡、卡片状态、交易查询和通知这几类接口,把发卡流程接进自己的内部系统。
说到底,虚拟卡解决的不是”能不能付”的问题——付款渠道一直都有——而是”这笔钱能不能算清”的问题。当每一笔支出都对应到一张具体的卡、一个具体的项目,对账从月底的苦差事,变成了顺手就能核完的日常动作。FotonCard这类产品对广告投放和AI工具开销都很大的团队来说,可能才是最实在的效率提升。